
El Modelo 111 es una de las autoliquidaciones habituales para muchas empresas y autónomos. Se utiliza para declarar e ingresar determinadas retenciones e ingresos a cuenta del IRPF practicados sobre cantidades pagadas durante el periodo, como nóminas o determinadas facturas de profesionales.
Entender qué se incluye en este modelo es importante porque no todas las retenciones se declaran de la misma manera ni todos los autónomos están obligados a presentarlo.
¿Qué es el Modelo 111?
El Modelo 111 de la Agencia Tributaria es la autoliquidación mediante la que los retenedores declaran e ingresan determinadas retenciones e ingresos a cuenta del IRPF correspondientes a rendimientos del trabajo, actividades económicas, premios y determinadas ganancias patrimoniales e imputaciones de renta.
Dicho de forma sencilla: cuando una empresa o un autónomo paga una renta sobre la que debe practicar una retención, esa cantidad no se queda en el negocio. El retenedor debe ingresarla posteriormente en Hacienda mediante el modelo correspondiente; cuando se trata de las rentas incluidas en el Modelo 111, se utiliza esta autoliquidación.
¿Para qué sirve el Modelo 111?
El Modelo 111 sirve para que el pagador declare e ingrese en la Agencia Tributaria las retenciones e ingresos a cuenta que corresponden a determinadas rentas satisfechas a terceros.
Por ejemplo, una empresa puede descontar IRPF de las nóminas de sus trabajadores. También puede recibir una factura de un profesional que incluya una retención de IRPF. En ambos casos, si concurren los requisitos correspondientes, las cantidades retenidas se incorporan al Modelo 111 y se ingresan en Hacienda. La AEAT exige que el modelo presentado por cada retenedor comprenda la totalidad de los datos que deban incluirse en el periodo mensual o trimestral correspondiente.
No debe confundirse, por tanto, con el pago del IRPF propio de un autónomo. Esa es una obligación diferente que, en determinados casos, se realiza mediante el Modelo 130 o el Modelo 131.
¿Quién está obligado a presentar el Modelo 111?
Deben presentar el Modelo 111 las personas y entidades que estén obligadas a retener o ingresar a cuenta y hayan satisfecho durante el periodo alguna de las rentas incluidas en este modelo.
En la práctica, afecta especialmente a empresas y autónomos que tienen trabajadores y practican retenciones sobre sus nóminas, o que pagan determinados servicios profesionales sujetos a retención.
Si tienes trabajadores, puedes consultar también nuestra guía sobre cómo se calcula el IRPF de una nómina, donde explicamos cómo se determina la retención que corresponde en 2026.
En las actividades económicas, la AEAT incluye expresamente determinados rendimientos de actividades profesionales, agrícolas y ganaderas, forestales, ciertas actividades empresariales en estimación objetiva y otros rendimientos concretos previstos en la normativa. También contempla determinados premios, aprovechamientos forestales y contraprestaciones vinculadas a derechos de imagen.
En el caso de las facturas, es importante comprobar previamente si la actividad y la operación están sujetas a retención. En nuestra guía sobre cómo hacer una factura siendo autónomo explicamos los principales elementos fiscales que deben revisarse al emitir una factura.
¿Qué se declara en el Modelo 111?
Una forma sencilla de entenderlo es diferenciar el Modelo 111 de otras obligaciones tributarias:
| Operación o concepto | ¿Se declara mediante Modelo 111? |
|---|---|
| Retenciones practicadas en nóminas | Sí |
| Retenciones de determinadas facturas profesionales | Sí |
| Determinados rendimientos de actividades agrícolas, ganaderas o forestales sujetos a retención | Sí |
| Determinados premios sujetos a retención | Sí |
| Determinadas ganancias por aprovechamientos forestales en montes públicos | Sí |
| Determinadas contraprestaciones por derechos de imagen | Sí |
| Retenciones por alquiler o subalquiler de determinados inmuebles urbanos | No: Modelo 115 |
| Pago fraccionado del IRPF del propio autónomo en estimación directa | No: Modelo 130, cuando corresponda |
| Resumen anual de las retenciones incluidas en el 111 | No: Modelo 190 |
Fuente: Agencia Tributaria. La AEAT diferencia expresamente el Modelo 111 de otros modelos de retenciones, como el 115, y del Modelo 190 como resumen anual.
¿Cómo se rellena el Modelo 111?
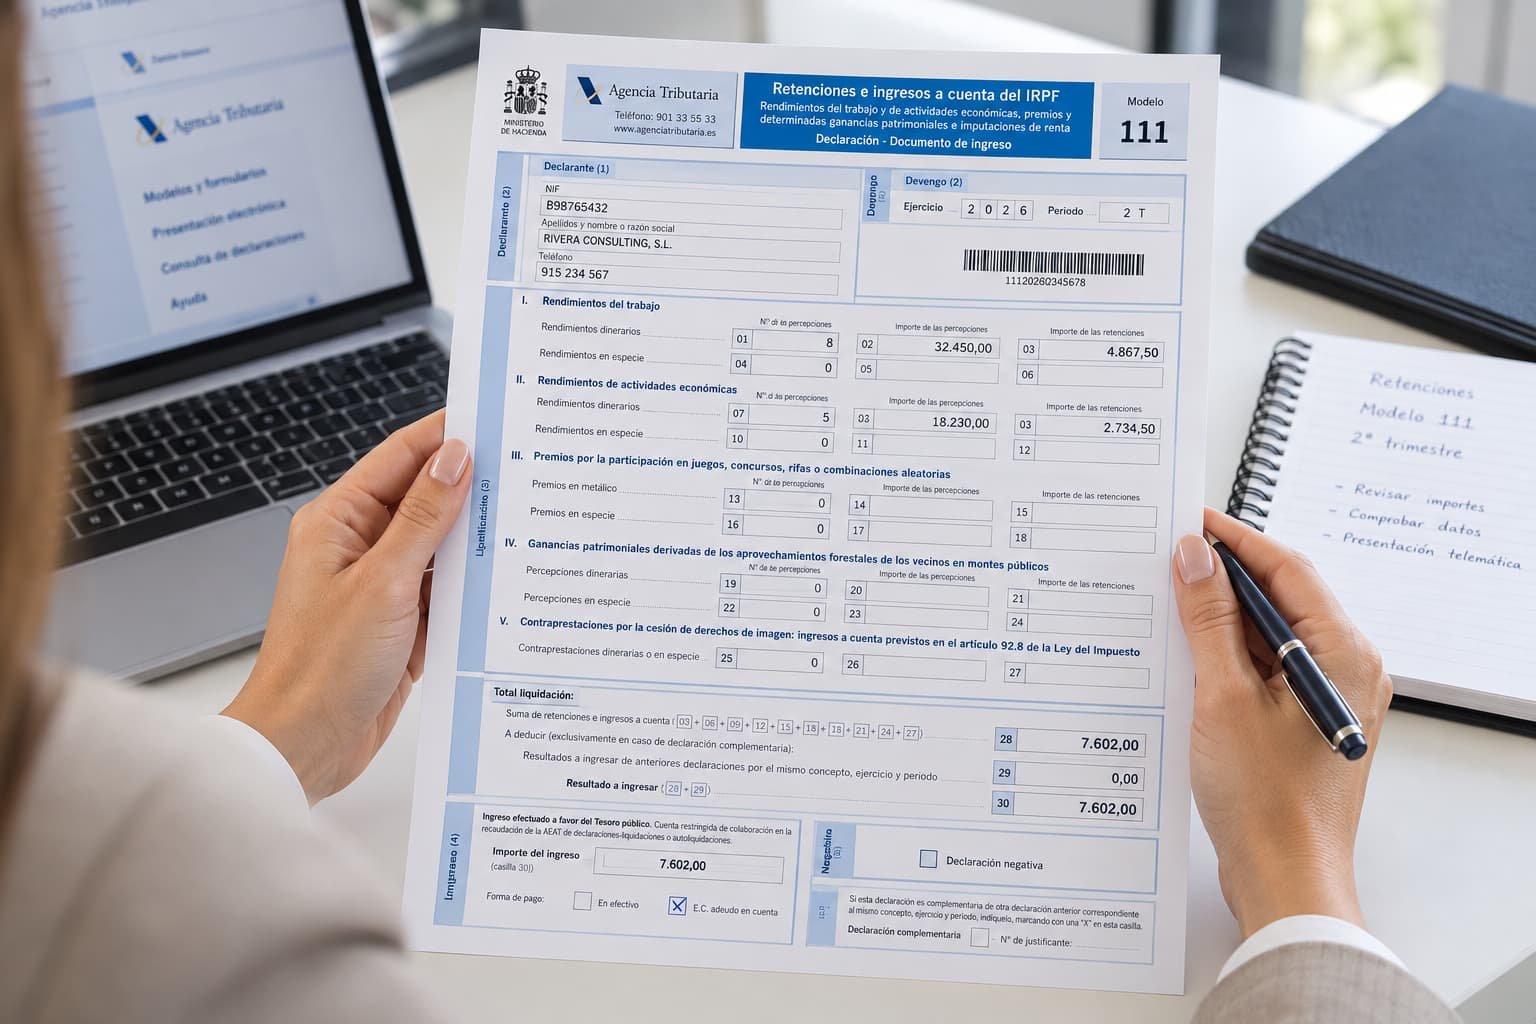
El formulario está organizado para identificar al retenedor, indicar el periodo declarado y agrupar las rentas y retenciones según su naturaleza. No es necesario memorizar todas las casillas para entender su funcionamiento.
| Apartado | Qué se declara |
|---|---|
| Identificación | NIF y nombre, apellidos o razón social del declarante |
| Devengo | Ejercicio y periodo al que corresponde la autoliquidación |
| Rendimientos del trabajo | Número de perceptores, importe de las percepciones y retenciones o ingresos a cuenta |
| Rendimientos de actividades económicas | Perceptores, cantidades satisfechas y retenciones correspondientes |
| Premios | Premios dinerarios o en especie sujetos a retención o ingreso a cuenta |
| Aprovechamientos forestales | Determinadas percepciones dinerarias o en especie |
| Derechos de imagen | Contraprestaciones sujetas al régimen específico previsto en la normativa |
| Total liquidación | Suma de las retenciones e ingresos a cuenta declarados |
| Resultado | Cantidad a ingresar o, cuando corresponda, autoliquidación negativa |
En los rendimientos del trabajo y de actividades económicas, la AEAT exige diferenciar además entre percepciones dinerarias y percepciones en especie. Para las primeras se declara el número de perceptores, el importe íntegro de las percepciones y las retenciones; para las segundas, los perceptores, el valor de las percepciones y los ingresos a cuenta correspondientes.
Ejemplo práctico de Modelo 111
Supongamos una empresa ficticia que durante un trimestre ha pagado las nóminas de cuatro trabajadores y, además, dos facturas de profesionales sujetas a retención.
| Concepto | Perceptores | Importe satisfecho sujeto a retención | Retenciones practicadas |
|---|---|---|---|
| Rendimientos del trabajo | 4 | 24.000 € | 2.880 € |
| Actividades profesionales | 2 | 4.000 € | 600 € |
| Total | — | 28.000 € | 3.480 € |
En este ejemplo, y suponiendo que no existen otros conceptos que deban incluirse ni regularizaciones de declaraciones anteriores, la cantidad correspondiente a las retenciones sería 3.480 €.
El Modelo 111 no implica que la empresa esté pagando un impuesto de 3.480 € sobre sus propios beneficios. Está ingresando en Hacienda las cantidades que ha retenido a los perceptores de las rentas.
Ejemplo exclusivamente didáctico: el porcentaje de retención aplicable debe determinarse en cada operación de acuerdo con su naturaleza y las circunstancias correspondientes.
¿Cuándo se presenta el Modelo 111 en 2026?
Para los obligados con periodicidad trimestral, la regla general es presentar el Modelo 111 durante los veinte primeros días naturales de abril, julio, octubre y enero, declarando las retenciones e ingresos a cuenta del trimestre anterior. Si el último día coincide con un sábado o un día inhábil, el vencimiento se traslada al primer día hábil siguiente.
| Periodo declarado | Plazo general de presentación | Domiciliación bancaria |
|---|---|---|
| 1T 2026 | 1–20 de abril de 2026 | 1–15 de abril |
| 2T 2026 | 1–20 de julio de 2026 | 1–15 de julio |
| 3T 2026 | 1–20 de octubre de 2026 | 1–15 de octubre |
| 4T 2026 | 1–20 de enero de 2027* | Con carácter general, hasta el día 15* |
Fuente: Calendario del contribuyente y plazos de domiciliación de la Agencia Tributaria. Para el ejercicio 2026, la AEAT confirma expresamente que el tercer trimestre del Modelo 111 vence el 20 de octubre de 2026 y que la domiciliación puede efectuarse del 1 al 15 de octubre.
*El cuarto trimestre de 2026 se presenta en enero de 2027 conforme a la regla general; conviene comprobar el calendario fiscal de 2027 cuando la AEAT publique sus fechas definitivas.
Puedes consultar también nuestro calendario fiscal 2026 para pymes y autónomos para revisar otras obligaciones tributarias del ejercicio.
¿Quién presenta el Modelo 111 mensualmente?
No todos los obligados presentan el 111 cada trimestre.
Las grandes empresas presentan esta autoliquidación con periodicidad mensual. La AEAT considera, entre los supuestos correspondientes, a quienes superaron en el año inmediato anterior un volumen de operaciones de 6.010.121,04 euros. También tienen periodicidad mensual las Administraciones Públicas cuyo presupuesto anual supere los seis millones de euros.
En estos casos, el plazo general se sitúa en los veinte primeros días naturales del mes siguiente al periodo declarado, con las adaptaciones previstas cuando el vencimiento sea inhábil.
¿Hay que presentar el Modelo 111 si no has practicado retenciones?
Aquí es importante distinguir dos situaciones diferentes.
Si durante el periodo se han satisfecho rentas sometidas a retención o ingreso a cuenta pero, conforme a las reglas aplicables, no ha correspondido practicar efectivamente ninguna retención, procede presentar el Modelo 111 como autoliquidación negativa.
En cambio, si durante ese trimestre o mes no se ha satisfecho ninguna renta que deba incluirse en el Modelo 111, la AEAT indica que no procede presentar una autoliquidación negativa con todas las casillas de liquidación vacías. En ese supuesto debe revisarse la situación censal y, cuando proceda, comunicar mediante la declaración censal correspondiente la baja en la obligación de practicar retenciones.
Esta diferencia es importante: “he pagado rentas pero la retención es cero” y “no he pagado ninguna renta sujeta” no son la misma situación a efectos del Modelo 111.
Modelo 111 y Modelo 190: ¿cuál es la diferencia?
Ambos modelos están relacionados, pero cumplen funciones distintas.
| Característica | Modelo 111 | Modelo 190 |
|---|---|---|
| Tipo de declaración | Autoliquidación | Declaración informativa |
| Periodicidad | Trimestral o mensual, según el obligado | Anual |
| Finalidad | Declarar e ingresar retenciones e ingresos a cuenta | Informar anualmente de las retenciones y rentas correspondientes |
| ¿Puede generar una cantidad a ingresar? | Sí | No tiene la misma función recaudatoria |
| Información | Datos agregados del periodo | Información anual con el detalle exigido por la normativa |
La AEAT define el Modelo 190 como el resumen anual de las retenciones e ingresos a cuenta correspondientes a rendimientos del trabajo, actividades económicas, premios y determinadas ganancias patrimoniales e imputaciones de renta.
Por eso es esencial que los datos declarados periódicamente y la información anual sean coherentes.
Modelo 111 y Modelo 130: no son lo mismo
La diferencia principal está en de quién es el impuesto que se está anticipando.
En el Modelo 111, una empresa, autónomo u otro retenedor declara determinadas cantidades retenidas o ingresadas a cuenta correspondientes a rentas pagadas a terceros.
El Modelo 130, en cambio, es el pago fraccionado del IRPF de determinadas personas físicas que realizan actividades económicas en estimación directa. La propia AEAT lo define como una autoliquidación de pagos fraccionados del IRPF de empresarios y profesionales en estimación directa.
Si quieres profundizar en esta obligación, consulta nuestra guía sobre qué es, cómo rellenar y cuándo presentar el Modelo 130.
¿Cómo se presenta el Modelo 111?
La forma de presentación depende del tipo de obligado tributario. La Agencia Tributaria contempla la presentación electrónica y, para determinados contribuyentes, otras modalidades admitidas en sus instrucciones. Las grandes empresas, por ejemplo, deben realizar la presentación electrónicamente.
Para una presentación electrónica, el proceso puede resumirse en:
- Acceder al trámite oficial del Modelo 111 en la Sede electrónica de la Agencia Tributaria, identificarse mediante el sistema admitido para el obligado y seleccionar el ejercicio y periodo correspondiente.
- Introducir los datos de los perceptores, percepciones, retenciones e ingresos a cuenta que correspondan a cada apartado.
- Revisar el total de la liquidación y, si existe cantidad a ingresar, seleccionar la forma de pago disponible.
- Firmar y presentar la autoliquidación.
- Guardar el justificante y contrastar los datos presentados con la documentación fiscal y laboral del periodo.
La AEAT dispone además de un Servicio de Cálculo de Retenciones 2026 específico para determinar las retenciones sobre rendimientos del trabajo, útil para comprobar los importes que posteriormente pueden formar parte de la gestión del Modelo 111.
¿Qué ocurre si presentas el Modelo 111 fuera de plazo?
Las consecuencias dependen, entre otros factores, de si el contribuyente regulariza voluntariamente su situación antes de recibir un requerimiento de la Agencia Tributaria.
Cuando una autoliquidación se presenta fuera de plazo sin requerimiento previo, la Ley General Tributaria establece un recargo del 1 % más otro 1 % adicional por cada mes completo de retraso.
Si han transcurrido más de doce meses desde el final del plazo, el recargo es del 15 %. En ese caso también se exigen intereses de demora por el periodo comprendido entre el día siguiente al término de esos doce meses y la fecha en que se presenta la autoliquidación.
No conviene aplicar automáticamente estas reglas a cualquier incidencia: si ya existe un requerimiento previo de Hacienda o concurren otras circunstancias, el régimen aplicable puede ser diferente.
¿Qué hacer si te has equivocado al presentar el Modelo 111?
No todos los errores se corrigen de la misma forma.
Si el error u omisión ha provocado que en una declaración anterior se ingresara menos de lo debido, las instrucciones actuales del Modelo 111 contemplan la presentación de una autoliquidación complementaria. La complementaria debe incluir por sus cuantías correctas todos los datos correspondientes y sustituye a los consignados en las mismas casillas de la anterior; además, de ella debe resultar una cantidad a ingresar.
Cuando el error haya perjudicado los intereses del obligado tributario o haya dado lugar a un ingreso indebido, no debe presentarse automáticamente una complementaria. La AEAT contempla el procedimiento de rectificación de autoliquidaciones para estos casos, de acuerdo con la normativa aplicable.
Antes de corregir un Modelo 111 ya presentado conviene, por tanto, identificar primero qué dato es incorrecto y si el resultado correcto supone pagar más, pagar menos o modificar información sin alterar la cantidad ingresada.
Errores frecuentes al preparar el Modelo 111
| Error | Qué conviene revisar |
|---|---|
| Confundir el 111 con el Modelo 130 | Determinar si se están declarando retenciones de terceros o un pago fraccionado propio |
| Omitir facturas profesionales con retención | Revisar las facturas pagadas durante el periodo |
| Confundir las retenciones de alquiler con el Modelo 111 | Comprobar si corresponde el Modelo 115 |
| No cuadrar las nóminas con el 111 | Revisar percepciones y retenciones de todos los trabajadores |
| Presentar un 111 vacío | Comprobar si realmente procede una autoliquidación negativa o una modificación censal |
| Confundir el plazo de presentación con el de domiciliación | La domiciliación finaliza antes que el plazo general |
| No revisar los datos antes del Modelo 190 | Conciliar la información periódica con el resumen anual |
Una buena gestión de las retenciones comienza antes de presentar el impuesto. Si la empresa tiene trabajadores, una correcta gestión de nóminas facilita que salarios, perceptores y retenciones estén correctamente documentados y puedan trasladarse a las obligaciones fiscales correspondientes.
Gestiona correctamente tus retenciones y obligaciones fiscales
El Modelo 111 está directamente relacionado con la información fiscal y, en muchos casos, laboral de la empresa. Revisar correctamente las nóminas, las facturas sujetas a retención, los perceptores y los importes declarados reduce el riesgo de diferencias posteriores y facilita la elaboración del resumen anual.
En AFC Asesoría gestionamos retenciones, pagos a cuenta y declaraciones tributarias de empresas y autónomos. Puedes consultar nuestro servicio de asesoría fiscal en Salamanca para conocer cómo podemos ayudarte con tus obligaciones fiscales.
¿Hablamos?
Pide tu cita y visítanos.
Teléfono: 923 23 25 23
Dirección: Av de Italia 8, 1º Oficina 2, 37006 Salamanca.
E-mail: info@afcasesoria.es